РазборНедвижимость и земляОпубликовано: октябрь 202614 мин
Что такое ипотека: как оформить залог недвижимости и когда её могут забрать за долги
Ипотека — это залог недвижимости, а не только кредит на покупку жилья. Статья поможет собственникам и кредиторам разобраться, как оформить залог и когда недвижимость могут продать за долги.
Юрист по корпоративному праву
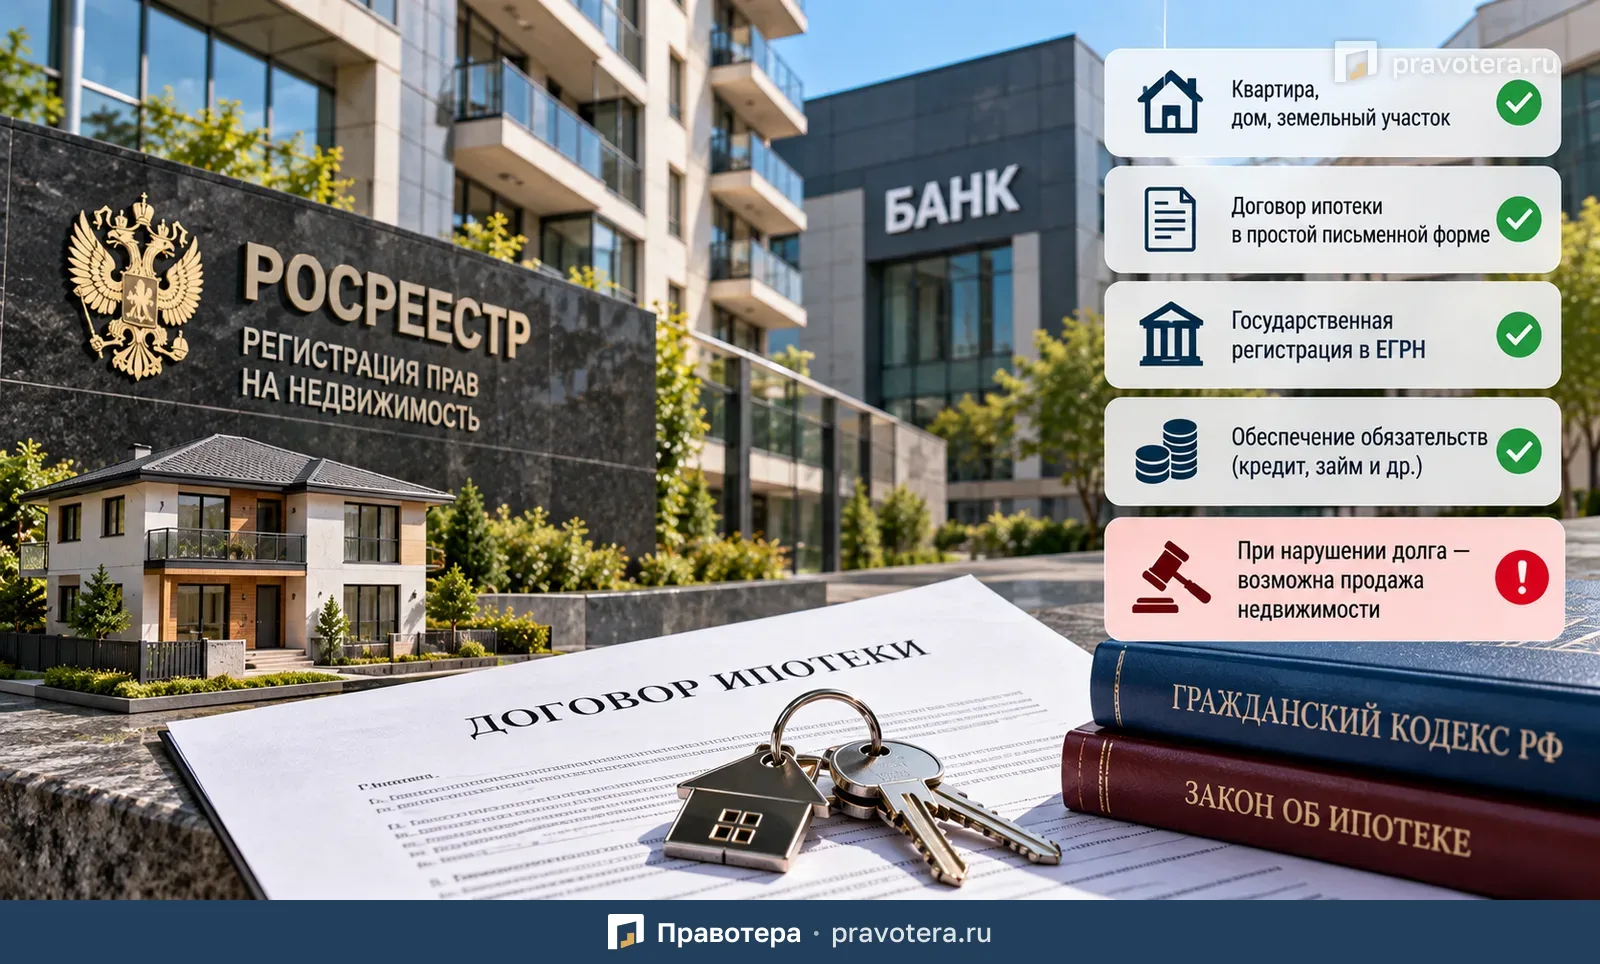
Коротко
Когда это применимо
- Собственникам, которые планируют передать недвижимость в залог.
- Кредиторам, которые хотят обеспечить обязательство ипотекой.
- Тем, кто оформляет залог будущей недвижимости или недостроенного объекта.
- Собственникам заложенной недвижимости, которым грозит обращение взыскания.
Ипотека — это не только кредит на покупку квартиры, но и залог недвижимого имущества, который обеспечивает исполнение обязательств перед кредитором. В залог можно передать квартиру, жилой дом, земельный участок, коммерческую недвижимость и некоторые другие объекты.
Если должник не исполнит обязательство, обеспеченное ипотекой, кредитор при наличии законных оснований сможет обратить взыскание на недвижимость и получить причитающиеся ему средства за счёт её стоимости.
При этом ипотека может возникнуть как на основании договора, так и непосредственно в силу закона. Однако само обременение недвижимости появляется только после государственной регистрации.
Разберём, какие объекты можно передать в ипотеку, как правильно оформить договор, какие обязательства обеспечивает залог недвижимости и в каких случаях кредитор вправе потребовать продажи заложенного имущества.
Что такое ипотека и чем она отличается от ипотечного кредита
С юридической точки зрения ипотека представляет собой залог недвижимого имущества.
Согласно пунктам 1 и 2 статьи 1 Федерального закона «Об ипотеке (залоге недвижимости)», ипотека может возникать на основании договора или непосредственно в силу закона.
Главная особенность ипотеки заключается в том, что залогодержатель получает преимущественное право удовлетворить свои денежные требования за счёт стоимости заложенной недвижимости перед другими кредиторами залогодателя, за исключением случаев, прямо предусмотренных федеральным законом.
Например, если организация передала коммерческое помещение в залог для обеспечения возврата займа и впоследствии не вернула деньги, кредитор может потребовать обращения взыскания на это помещение.
Таким образом, ипотечный кредит и ипотека — не одно и то же. Кредит создаёт обязательство по возврату денежных средств, а ипотека служит способом обеспечения его исполнения.
При этом залог недвижимости может обеспечивать не только банковский кредит, но и другие обязательства.
Основные правила регулируются Федеральным законом «Об ипотеке (залоге недвижимости)». Если специальный закон не содержит необходимых положений, применяются общие нормы Гражданского кодекса РФ о залоге. Такой порядок предусмотрен пунктом 4 статьи 334 ГК РФ.
Как правильно заключить договор ипотеки
По общему правилу договор об ипотеке заключается в простой письменной форме. Стороны составляют единый документ и подписывают его.
Договор считается заключённым после согласования всех существенных условий.
Важно учитывать, что с 1 июля 2014 года государственная регистрация самого договора ипотеки не требуется. Однако ипотека как обременение недвижимости обязательно должна быть зарегистрирована в ЕГРН.
Это следует из пункта 1 статьи 339.1 ГК РФ, статей 10 и 11 Закона об ипотеке, а также пунктов 14 и 16 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23.
Какие условия обязательно указать в договоре
В соответствии со статьёй 9 Закона об ипотеке в договоре необходимо согласовать предмет ипотеки, его оценку, сведения о праве залогодателя и обеспечиваемом обязательстве.
В частности, договор должен содержать:
- описание недвижимого имущества, передаваемого в залог;
- денежную оценку предмета ипотеки;
- сведения о праве залогодателя на недвижимость, включая данные о государственной регистрации права в ЕГРН;
- существо, размер и срок исполнения обязательства, обеспеченного ипотекой.
Если ипотека обеспечивает обязательство по другому договору, например кредитному, условия такого обязательства можно определить посредством ссылки на соответствующий договор.
При этом отсутствие отдельных сведений непосредственно в договоре ипотеки не всегда означает, что он является незаключённым.
Как разъяснил Верховный Суд РФ в пункте 11 Постановления Пленума от 27.06.2023 № 23, главное, чтобы обеспечиваемое обязательство можно было установить из содержания соглашения или документов, на которые оно ссылается.
Помимо обязательных условий, стороны вправе согласовать порядок использования недвижимости, обязанности по её содержанию, ограничения на распоряжение объектом и другие положения, позволяющие снизить риск последующих споров.
Ипотека в обеспечение всех обязательств предпринимателя
Для предпринимателей предусмотрены специальные правила оформления залога.
Если залогодатель осуществляет предпринимательскую деятельность, а ипотека обеспечивает все существующие или будущие обязательства должника перед кредитором, в договоре необходимо указать максимальную твёрдую сумму обеспеченных требований.
Если такая сумма отсутствует, договор могут признать незаключённым.
Это следует из пункта 2 статьи 339 ГК РФ и пункта 13 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23.
Нужно ли удостоверять договор ипотеки у нотариуса
В большинстве случаев обязательное нотариальное удостоверение договора об ипотеке не требуется.
Однако закон предусматривает исключения.
Например, нотариальная форма необходима, если ипотека обеспечивает обязательства должника по нотариально удостоверенному договору.
Такое требование предусмотрено пунктом 3 статьи 339 ГК РФ и разъяснено в пункте 15 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23.
Поэтому перед оформлением залога необходимо проверить, требуется ли нотариальное удостоверение именно для вашей сделки.
Можно ли заключить предварительный договор ипотеки
Прямого запрета на заключение предварительного договора ипотеки законодательство не содержит. Однако использование такой конструкции связано с юридическими рисками.
По статье 429 ГК РФ предварительный договор предполагает обязанность сторон в будущем заключить основной договор о передаче имущества, выполнении работ или оказании услуг.
Договор ипотеки имеет другую правовую природу: он обеспечивает исполнение обязательства, а не предусматривает самостоятельную передачу имущества в собственность.
Поэтому существует риск, что суд не признает возможность применения правил о предварительном договоре к ипотеке. В таком случае понудить другую сторону заключить основной договор ипотеки может оказаться невозможно.
Для снижения подобных рисков можно использовать другие договорные механизмы.
Например, в договоре займа можно предусмотреть обязанность заёмщика предоставить определённую недвижимость в залог в установленный срок. При нарушении этой обязанности кредитор сможет использовать предусмотренные статьёй 813 ГК РФ способы защиты, включая требование о досрочном возврате займа с процентами.
В договоре поставки можно установить, что обязательство поставщика передать товар возникает только после предоставления покупателем недвижимости в залог. Такой вариант допускается с учётом статьи 157 и статьи 327.1 ГК РФ.
Также стороны могут предусмотреть право на односторонний отказ от договора, если необходимое обеспечение не будет предоставлено в согласованный срок, с соблюдением пункта 2 статьи 310 ГК РФ.
Если основное обязательство пока существует лишь в форме предварительного договора, обязанность предоставить ипотеку можно включить непосредственно в его условия.
При этом отсутствие у залогодателя права собственности на будущую недвижимость не всегда требует заключения предварительного договора. Пункт 2 статьи 336 ГК РФ позволяет оформить основной договор залога имущества, которое будет приобретено в будущем.
Когда возникает ипотека и как её зарегистрировать
Необходимо различать момент заключения договора об ипотеке и момент возникновения обременения недвижимости.
Ипотека как обременение возникает с даты её государственной регистрации в ЕГРН.
Это предусмотрено пунктом 2 статьи 11 Закона об ипотеке и подтверждено пунктом 16 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23.
Таким образом, одного подписанного договора недостаточно для возникновения зарегистрированного ипотечного обременения.
Если обязательство, которое должна обеспечивать ипотека, возникнет уже после регистрации залога, права залогодержателя появятся с момента возникновения соответствующего обязательства.
Такой порядок установлен пунктом 3 статьи 11 Закона об ипотеке.
Какую недвижимость можно передать в ипотеку
Предметом ипотеки могут выступать различные объекты недвижимости, права на которые зарегистрированы в установленном порядке.
Статья 5 Закона об ипотеке допускает залог большинства земельных участков, зданий, сооружений, квартир, машино-мест и других объектов.
При этом для отдельных категорий недвижимости действуют специальные ограничения.
Можно ли заложить квартиру, дом или земельный участок
Квартиры, жилые дома и земельные участки относятся к распространённым предметам ипотеки.
Однако при оформлении залога необходимо учитывать правовой статус объекта, наличие зарегистрированных прав и ограничения, предусмотренные законодательством.
Закон также запрещает передавать в ипотеку части неделимых вещей, раздел которых в натуре невозможен без изменения назначения имущества. Это предусмотрено пунктом 4 статьи 5 Закона об ипотеке.
Такие ограничения могут иметь значение, например, при попытке передать в залог физическую часть квартиры или нежилого помещения.
Можно ли оформить ипотеку будущей недвижимости
Да. Закон допускает заключение договора ипотеки в отношении недвижимости, которая ещё не построена или не приобретена залогодателем.
Пункт 2 статьи 336 ГК РФ позволяет использовать в качестве предмета залога будущее имущество.
При оформлении договора необходимо привести характеристики, позволяющие определить объект, который впоследствии будет передан в залог.
Например, можно использовать строительный адрес, предполагаемую площадь и сведения из проектной документации.
Окончательные данные, необходимые для государственной регистрации ипотеки, указываются при обращении в регистрирующий орган.
Соответствующие правила предусмотрены статьёй 9 Закона об ипотеке, статьёй 53 Закона о государственной регистрации недвижимости и пунктом 22 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23.
При этом кредитору необходимо учитывать риски, связанные с созданием будущего объекта и последующей регистрацией прав на него.
Можно ли заложить недостроенный дом или другое незавершённое строительство
Объект незавершённого строительства также может стать предметом ипотеки.
Согласно пункту 2 статьи 5 Закона об ипотеке, это допускается, если строительство ведётся в соответствии с требованиями российского законодательства.
При ипотеке недостроенного здания или сооружения необходимо учитывать и правовой режим земельного участка.
В соответствии со статьёй 69 Закона об ипотеке по тому же договору должен быть заложен земельный участок, на котором расположен объект. Если участок находится у залогодателя в аренде, залог распространяется на право аренды.
Если после оформления ипотеки строительство завершится, залог сохранится в отношении готового объекта.
Такое правило следует из подпункта 1 пункта 2 статьи 345 ГК РФ и подтверждается судебной практикой, включая Информационное письмо Президиума ВАС РФ от 28.01.2005 № 90.
Кроме того, положения об ипотеке по общему правилу применяются к залогу права аренды недвижимости и права требования участника долевого строительства, что предусмотрено пунктом 5 статьи 5 Закона об ипотеке.
Какие долги и обязательства можно обеспечить ипотекой
Ипотека может использоваться для обеспечения различных обязательств.
Чаще всего недвижимость передают в залог по кредитным договорам, договорам займа и купли-продажи.
Однако статья 2 Закона об ипотеке допускает обеспечение и других обязательств, в том числе возникающих вследствие причинения вреда.
При этом ипотека может обеспечивать как всю сумму основного долга, так и определённую его часть, предусмотренную договором.
Если залог установлен в обеспечение возврата кредита или процентного займа, он также обеспечивает уплату процентов за пользование денежными средствами.
Какие дополнительные суммы покрывает ипотека
По общему правилу ипотека обеспечивает не только основной долг.
Если договор не предусматривает иное, за счёт заложенного имущества также могут удовлетворяться требования об уплате:
- процентов за пользование кредитом или займом;
- неустойки и возмещении убытков за нарушение обязательства;
- процентов за неправомерное пользование чужими денежными средствами;
- расходов на обращение взыскания и реализацию недвижимости.
Такие правила установлены статьёй 3 Закона об ипотеке.
Кроме того, статья 4 Закона об ипотеке предусматривает возможность возмещения за счёт заложенной недвижимости определённых расходов залогодержателя, понесённых вместо залогодателя.
Например, это могут быть необходимые расходы на страхование недвижимости, её содержание и охрану, а также погашение задолженности по связанным с объектом налогам, сборам или коммунальным платежам.
По общему правилу объём обеспеченных ипотекой требований определяется на момент их удовлетворения за счёт заложенного имущества.
Когда банк или другой кредитор может обратить взыскание на недвижимость
Если должник нарушает обязательство, обеспеченное ипотекой, залогодержатель вправе потребовать обращения взыскания на заложенную недвижимость.
Такое право предусмотрено пунктом 1 статьи 50 Закона об ипотеке.
При этом существуют два основных способа обращения взыскания: судебный и внесудебный.
Обращение взыскания на недвижимость через суд
По общему правилу взыскание на предмет ипотеки обращается в судебном порядке.
Это следует из пункта 1 статьи 349 ГК РФ и статьи 51 Закона об ипотеке.
Кредитор предъявляет соответствующее требование, а суд проверяет наличие правовых оснований для обращения взыскания на заложенное имущество.
Если требования кредитора удовлетворены, недвижимость впоследствии может быть реализована в установленном законом порядке.
Когда допускается внесудебное обращение взыскания
Закон позволяет сторонам заранее согласовать внесудебный порядок обращения взыскания, если в конкретной ситуации он не запрещён.
При ипотеке такая процедура осуществляется на основании исполнительной надписи нотариуса.
Для этого необходимо соблюсти специальные требования к документам, являющимся основанием взыскания.
В частности, нотариально удостоверенный договор ипотеки, договор, по которому ипотека возникает в силу закона, либо закладная должны содержать условие о возможности внесудебного обращения взыскания.
Соответствующий порядок предусмотрен статьёй 55 Закона об ипотеке и разъяснён в пункте 60 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23.
В соглашении о внесудебном взыскании необходимо определить способ реализации заложенного имущества и его начальную продажную цену либо порядок её определения.
Если условие о стоимости отсутствует, внесудебный порядок считается несогласованным. В таком случае взыскание может быть обращено только по решению суда.
Это следует из пункта 7 статьи 349 ГК РФ и пункта 62 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23.
Для начала внесудебной процедуры необходимо направить заинтересованным лицам предусмотренное законом уведомление.
При этом само соглашение о внесудебном порядке отдельно регистрировать не требуется, хотя соответствующие сведения об условиях обращения взыскания отражаются в ЕГРН.
Можно ли изменить порядок обращения взыскания после заключения договора
Да. Если первоначальный договор не предусматривал внесудебного порядка, стороны при отсутствии законодательных ограничений могут согласовать его позднее.
Такое соглашение допускается заключить отдельно, что подтверждено пунктом 59 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23.
При этом даже наличие соглашения о внесудебном порядке не лишает залогодержателя права обратиться в суд.
Если недвижимость находится в залоге у нескольких кредиторов, необходимо дополнительно учитывать условия предшествующей и последующей ипотеки.
Например, если по предшествующему залогу согласован судебный порядок взыскания, а по последующему — внесудебный, взыскание осуществляется через суд. Соответствующее правило предусмотрено пунктом 3 статьи 349 ГК РФ.
Может ли собственник самостоятельно продать ипотечную недвижимость вместо обращения взыскания
Закон предусматривает возможность самостоятельной реализации заложенной недвижимости в определённых случаях.
Такое право предоставляется залогодателю — физическому лицу, если ипотека обеспечивает кредит или заем, полученный для целей, не связанных с предпринимательской деятельностью.
В соответствии со статьёй 37.1 Закона об ипотеке собственник может обратиться к залогодержателю с заявлением о самостоятельной реализации имущества.
С момента получения такого заявления залогодержатель в предусмотренных законом случаях не вправе обращать взыскание на недвижимость ни через суд, ни во внесудебном порядке.
Однако этот запрет действует не безусловно.
Кредитор может получить право на обращение взыскания, если имеются законные основания для отказа в самостоятельной реализации, собственник не продал имущество в установленный срок либо сам отказался от самостоятельной продажи.
По общему правилу срок самостоятельной реализации составляет четыре месяца с даты получения залогодержателем соответствующего заявления.
Таким образом, при соблюдении требований статьи 37.1 Закона об ипотеке собственник может получить возможность самостоятельно найти покупателя и реализовать заложенную недвижимость.
Как продаётся недвижимость после обращения взыскания
Порядок реализации зависит от того, осуществлялось ли обращение взыскания через суд или во внесудебном порядке.
Продажа недвижимости после судебного решения
Если взыскание обращено в судебном порядке, заложенное имущество по общему правилу продаётся на публичных торгах.
Организацией торгов занимается судебный пристав, а имущество приобретает участник, предложивший наиболее высокую цену.
Такой порядок предусмотрен статьями 56 и 57 Закона об ипотеке и частью 1.2 статьи 78 Закона об исполнительном производстве.
В отдельных случаях закон допускает другие способы реализации, включая оставление недвижимости за залогодержателем при соблюдении установленных требований.
Продажа недвижимости при внесудебном взыскании
Если взыскание осуществляется во внесудебном порядке, одним из способов реализации может быть продажа недвижимости на аукционе.
В отличие от публичных торгов в рамках исполнительного производства, такой аукцион организуется лицом, привлечённым залогодержателем.
Соответствующий порядок предусмотрен статьёй 59 Закона об ипотеке.
Для недвижимости, переданной в залог в обеспечение предпринимательских обязательств, законодательство допускает дополнительные способы реализации.
Если соблюдены условия статьи 55 Закона об ипотеке, стороны могут предусмотреть возможность оставления имущества за залогодержателем либо его продажи третьему лицу по цене не ниже рыночной.
При этом специальные правила действуют для случаев, когда сторонами соответствующей сделки выступают юридические лица и (или) индивидуальные предприниматели, а залог обеспечивает обязательства, связанные с предпринимательской деятельностью.
Если в соглашении о внесудебном порядке способ реализации не определён, имущество по общему правилу продаётся на торгах согласно пункту 1 статьи 350.1 ГК РФ.
Что важно проверить перед передачей недвижимости в ипотеку
Перед оформлением ипотеки собственнику необходимо понимать не только размер обеспечиваемого обязательства, но и последствия его нарушения.
Особое внимание следует уделить условиям договора, порядку обращения взыскания и возможности распоряжаться заложенной недвижимостью.
Если недвижимость передаётся в залог в обеспечение предпринимательских обязательств, важно дополнительно проверить наличие специальных условий, в частности предельной суммы требований кредитора в случаях, когда её указание обязательно.
Также необходимо учитывать особенности государственной регистрации ипотеки и правовой статус самого объекта.
Если залог оформляется в отношении будущей недвижимости или объекта незавершённого строительства, следует заранее оценить возможность последующей регистрации обременения и связанные с этим риски.
Итоги: что нужно знать об ипотеке недвижимости
Ипотека представляет собой залог недвижимости, который предоставляет кредитору преимущественное право получить удовлетворение своих требований за счёт стоимости заложенного объекта.
Она может возникать по договору или непосредственно в силу закона, но как обременение имущества действует после государственной регистрации в ЕГРН.
В ипотеку можно передавать различные виды недвижимости, включая квартиры, земельные участки, коммерческие помещения, объекты незавершённого строительства и при соблюдении требований закона будущие объекты.
Если должник нарушает обеспеченное обязательство, кредитор вправе использовать предусмотренные законом способы обращения взыскания. При этом порядок продажи имущества зависит от условий договора и применимых законодательных ограничений.
Поэтому перед заключением договора ипотеки важно внимательно проверить его содержание, условия регистрации обременения и возможные последствия неисполнения обязательств.
Сроки
- Самостоятельно продать заложенную недвижимость после получения кредитором заявления
- по общему правилу четыре месяца с даты получения заявления
Что пригодится как доказательство
- Договор ипотеки с описанием объекта, его оценкой и условиями обеспечиваемого обязательства.
- Сведения о государственной регистрации права залогодателя в ЕГРН.
- Договор, на который ссылается договор ипотеки при описании обеспечиваемого обязательства.
- Сведения из проектной документации для описания будущей недвижимости, если они используются.
- Заявление залогодателя о самостоятельной реализации недвижимости, если он хочет продать её сам.
Типичные ошибки
- Считать, что подписанный договор уже создаёт ипотеку как обременение: для этого нужна регистрация в ЕГРН.
- Не указать максимальную твёрдую сумму требований при ипотеке, обеспечивающей все существующие или будущие обязательства предпринимателя: договор могут признать незаключённым.
- Полагаться на предварительный договор ипотеки: суд может не позволить понудить другую сторону заключить основной договор.
- Не определить начальную продажную цену или порядок её определения в соглашении о внесудебном взыскании: тогда взыскание возможно только через суд.
- Не учесть правовой режим земельного участка при залоге объекта незавершённого строительства.
Частые вопросы
Источники
- ст. 1–5, 9–11, 37.1, 50, 51, 55–57, 59, 69 Федерального закона «Об ипотеке (залоге недвижимости)»
- ст. 157, 310, 327.1, 334, 336, 339, 339.1, 345, 349, 350.1, 429, 813 ГК РФ
- ст. 53 Закона о государственной регистрации недвижимости
- ч. 1.2 ст. 78 Закона об исполнительном производстве
- Постановление Пленума ВС РФ от 27.06.2023 № 23
- Информационное письмо Президиума ВАС РФ от 28.01.2005 № 90
Статья помогла?
Что можно сделать дальше
- Разобрать свои обстоятельства: разбор ситуации
- Задать вопрос по теме: вопросы и ответы
Правотера в Дзене
Короткие разборы житейских ситуаций — подпишитесь, чтобы не пропустить новые.